Trong bất động sản cao cấp, một thương vụ mua biệt thự không chỉ là bài toán chọn sản phẩm đẹp, vị trí tốt hay chủ đầu tư uy tín. Với những tài sản có giá trị từ hàng chục tỷ đồng, điều quyết định khả năng xuống tiền đôi khi nằm ở cách dòng tiền được thiết kế. Người mua không chỉ hỏi “căn này giá bao nhiêu”, mà sẽ hỏi sâu hơn: cần chuẩn bị bao nhiêu vốn ban đầu, khoản vay được kéo dài bao lâu, thời gian ân hạn nợ gốc ra sao, dòng tiền trả nợ sau ưu đãi có phù hợp không và tổng chi phí vốn thực tế là bao nhiêu.
Tại Elyse Island Đại Phước, chính sách hỗ trợ ân hạn nợ gốc và kéo dài thời gian vay là một trong những yếu tố tài chính đáng chú ý đối với nhóm khách hàng đang quan tâm dòng sản phẩm biệt thự đảo. Trong bối cảnh dự án được định vị ở phân khúc cao cấp, với các sản phẩm thấp tầng ven sông, biệt thự sân vườn, biệt thự cảnh quan, Shophouse Villa và dinh thự ven sông, chính sách tài chính không chỉ giúp giảm áp lực ban đầu mà còn mở ra cách tiếp cận linh hoạt hơn cho người mua.
Điểm đáng nói là, với nhóm khách hàng cao cấp, sử dụng vốn vay không đồng nghĩa với thiếu năng lực tài chính. Ngược lại, đây có thể là chiến lược quản trị tài sản. Thay vì dồn toàn bộ tiền mặt vào một bất động sản, người mua có thể giữ lại dòng tiền cho kinh doanh, đầu tư, dự phòng hoặc các mục tiêu tài chính khác. Khi chính sách ân hạn nợ gốc và thời gian vay dài được kết hợp hợp lý, bài toán sở hữu Elyse Island trở nên nhẹ hơn, chủ động hơn và phù hợp hơn với tư duy tích sản dài hạn.
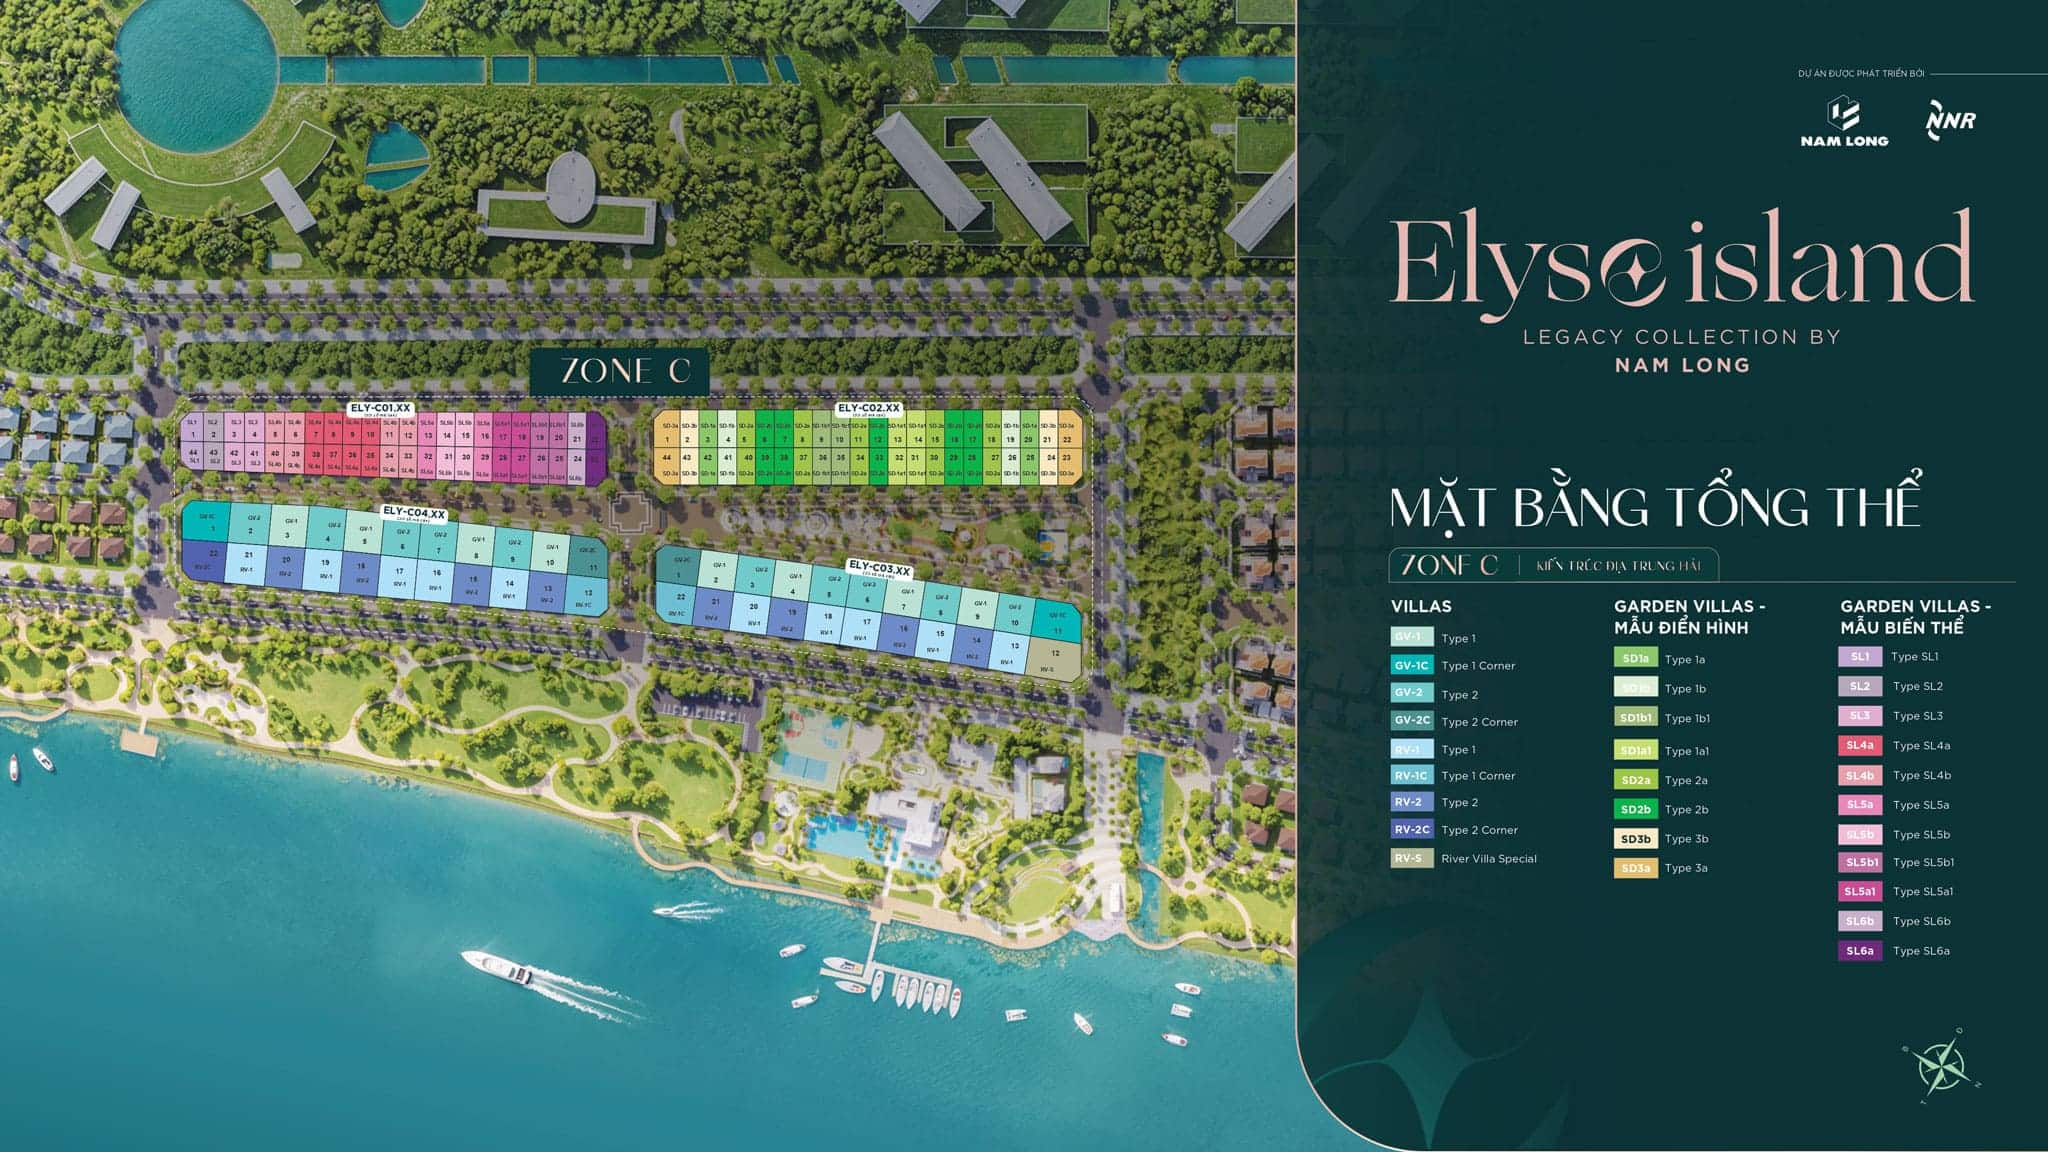
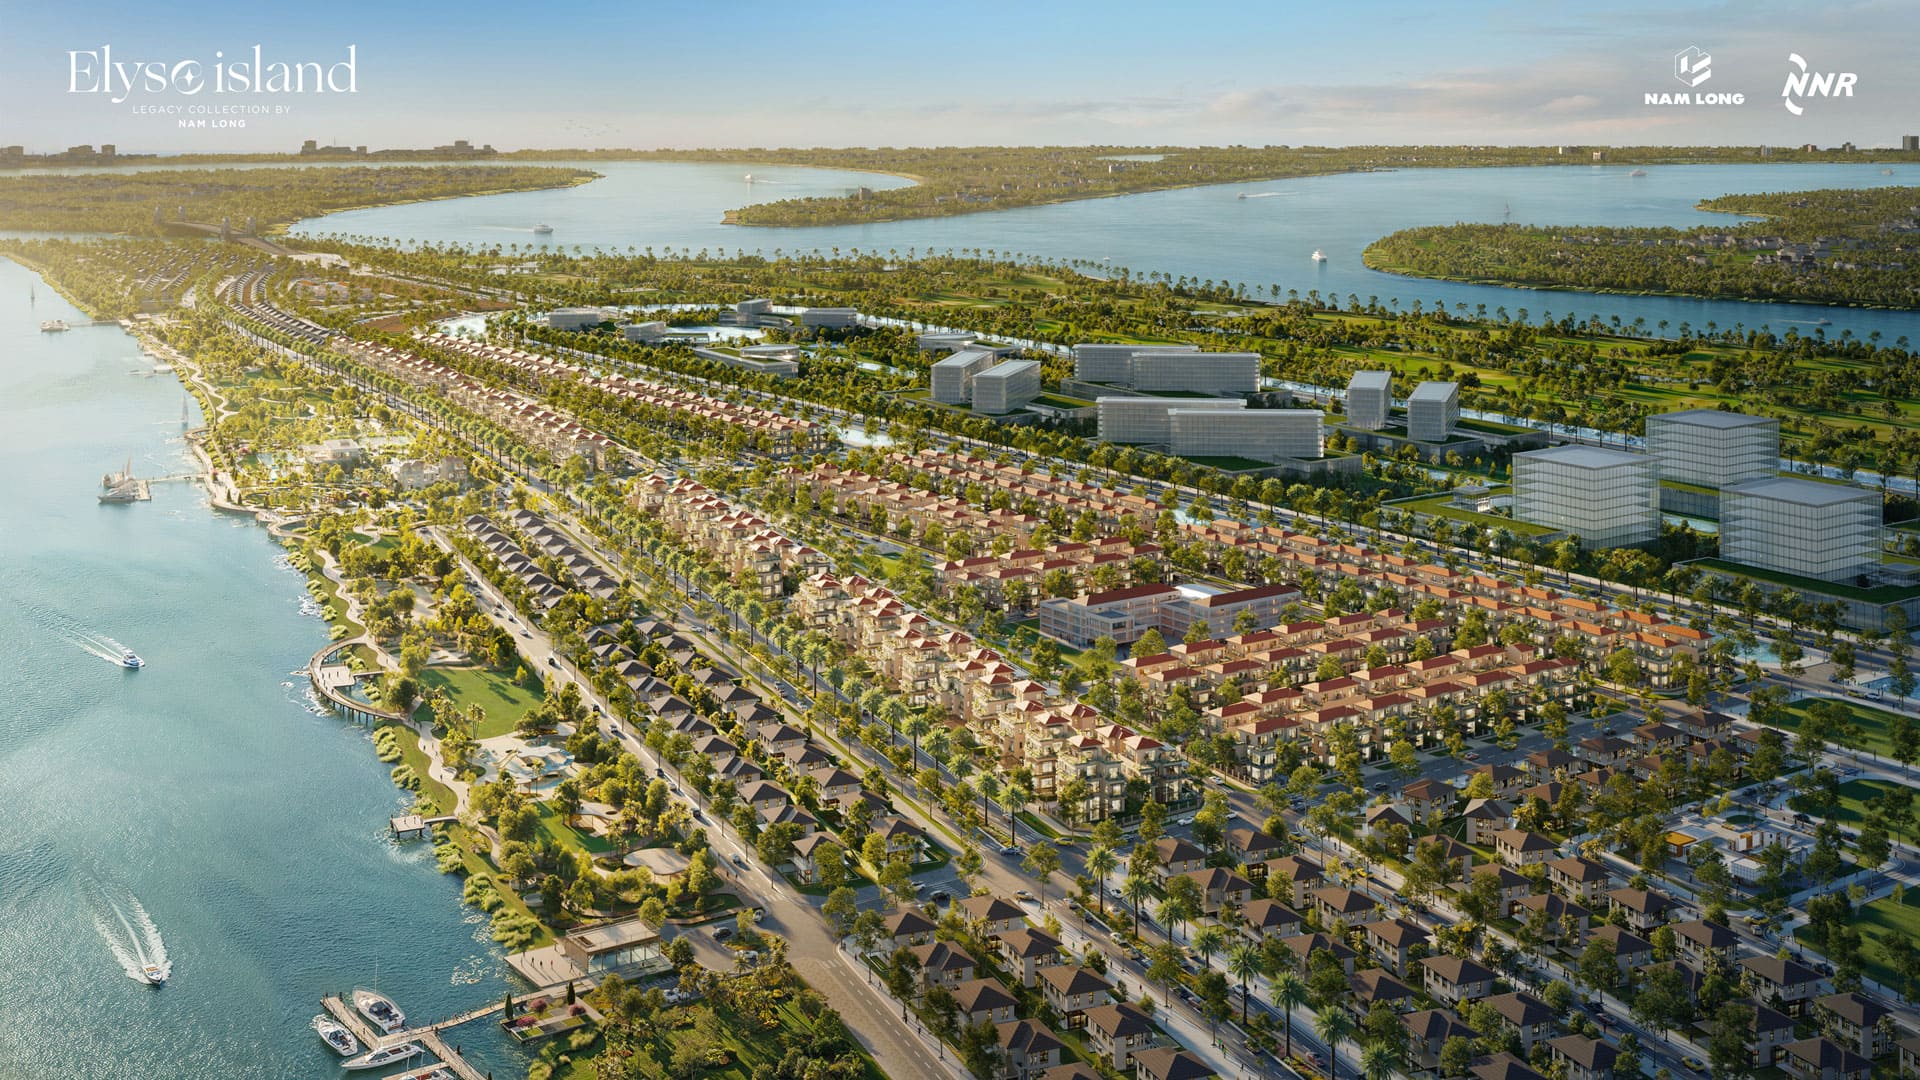
Mặt bằng tổng thể Zone C Elyse Island được Nam Long Group phát triển tại Đảo Đại Phước, Nhơn Trạch, Đồng Nai.
Vì sao dòng tiền quan trọng hơn “giá niêm yết”?
Trong giao dịch bất động sản giá trị lớn, giá niêm yết chỉ là điểm khởi đầu. Giá trị thật mà người mua cần tính là dòng tiền phải bỏ ra theo từng giai đoạn. Một căn biệt thự 25 tỷ đồng nhưng chỉ cần thanh toán theo tiến độ linh hoạt, được ngân hàng hỗ trợ vay và có thời gian ân hạn nợ gốc sẽ tạo áp lực hoàn toàn khác so với một căn cùng giá nhưng phải đóng nhanh, vay ngắn và trả gốc ngay từ đầu.
Đây là lý do các chính sách tài chính tại Elyse Island cần được phân tích dưới góc nhìn dòng tiền. Người mua không chỉ cần biết tổng giá trị sản phẩm, mà cần biết trong 6 tháng đầu đóng bao nhiêu, 12 tháng đầu đóng bao nhiêu, khi ngân hàng giải ngân thì nghĩa vụ trả lãi và gốc như thế nào, sau thời gian ân hạn khoản trả nợ hàng tháng sẽ ra sao.
Với những người có kinh nghiệm đầu tư, dòng tiền là yếu tố sống còn. Một tài sản tốt nhưng dòng tiền bị căng có thể trở thành áp lực. Ngược lại, một tài sản cao cấp nếu được thiết kế dòng tiền hợp lý sẽ giúp người mua có thêm thời gian, thêm sự chủ động và thêm biên an toàn.
Ân hạn nợ gốc là gì và vì sao có ý nghĩa?
Ân hạn nợ gốc là khoảng thời gian người vay chưa phải trả phần gốc khoản vay, mà chỉ cần thực hiện nghĩa vụ tài chính theo điều kiện của ngân hàng và chương trình hỗ trợ tại thời điểm giao dịch. Trong giai đoạn này, áp lực trả nợ hàng tháng được giảm đáng kể, giúp người mua có thêm thời gian ổn định dòng tiền.
Với Elyse Island Đại Phước, chính sách ân hạn nợ gốc có ý nghĩa lớn vì tổng giá trị mỗi sản phẩm khá cao. Nếu khách hàng vay để mua một căn biệt thự, việc phải trả cả gốc lẫn lãi ngay từ những tháng đầu có thể tạo áp lực lớn. Khi được ân hạn nợ gốc 12–24 tháng tùy ngân hàng và chính sách từng thời điểm, người mua có thêm khoảng đệm để sắp xếp tài chính.
Khoảng đệm này đặc biệt hữu ích với chủ doanh nghiệp, nhà đầu tư và khách hàng có dòng tiền theo chu kỳ. Họ có thể dùng thời gian ân hạn để tiếp tục vận hành kinh doanh, thu hồi vốn từ nguồn khác, chuẩn bị thanh khoản hoặc sắp xếp kế hoạch trả nợ dài hạn sau khi dự án tiến đến các mốc bàn giao quan trọng.
Kéo dài thời gian vay: Giảm áp lực trả nợ hàng tháng
Bên cạnh ân hạn nợ gốc, thời gian vay dài cũng là yếu tố quan trọng trong bài toán dòng tiền. Khi thời gian vay được kéo dài, khoản trả nợ định kỳ có thể được chia nhỏ hơn, giúp người mua giảm áp lực hàng tháng. Với các khoản vay giá trị lớn, sự khác biệt giữa thời hạn vay 10 năm, 15 năm hay 25 năm là rất đáng kể.
Đối với Elyse Island, thời gian vay dài giúp người mua có thêm sự linh hoạt. Một gia đình muốn sở hữu biệt thự đảo nhưng vẫn cần giữ dòng tiền cho con cái, kinh doanh và tài sản dự phòng sẽ dễ cân đối hơn nếu khoản vay được kéo dài. Một nhà đầu tư muốn nắm giữ tài sản trong trung – dài hạn cũng có thể giảm áp lực ngắn hạn, thay vì phải trả nợ quá nhanh trong giai đoạn đầu.
Tuy nhiên, thời gian vay dài cũng cần được hiểu đúng. Vay càng dài, khoản trả hàng tháng có thể nhẹ hơn, nhưng tổng chi phí lãi trong cả vòng đời khoản vay có thể cao hơn nếu không tất toán sớm. Vì vậy, người mua nên xem thời gian vay dài như một công cụ linh hoạt, không nhất thiết phải giữ khoản vay đến hết kỳ hạn nếu dòng tiền cho phép tất toán trước.
Tối ưu dòng tiền cho người mua ở thật
Với người mua Elyse Island để ở thật, chính sách ân hạn nợ gốc và kéo dài thời gian vay giúp quá trình nâng cấp không gian sống trở nên nhẹ hơn. Nhiều gia đình có tài sản và thu nhập tốt, nhưng không muốn bán toàn bộ tài sản hiện hữu hoặc rút hết tiền mặt để mua biệt thự ngay lập tức. Họ cần một phương án chuyển đổi tài sản an toàn hơn.
Ví dụ, một gia đình đang sống tại TP.HCM, có nhà hiện hữu, có nguồn thu ổn định và muốn sở hữu second home hoặc biệt thự đảo tại Đại Phước. Nếu có chính sách vay dài hạn và ân hạn gốc, họ có thể giữ lại tài sản hiện hữu, không cần bán gấp, đồng thời có thêm thời gian chuẩn bị cho kế hoạch chuyển về ở, hoàn thiện nội thất hoặc sử dụng biệt thự vào cuối tuần.
Đây là cách dòng tiền hỗ trợ nhu cầu sống thật. Người mua không bị ép phải chọn giữa “mua ngay nhưng căng tiền” và “chờ thêm vài năm mới đủ tiền”. Chính sách tài chính tạo ra phương án ở giữa: sở hữu sớm hơn, nhưng vẫn giữ được sự chủ động.
Tối ưu dòng tiền cho nhà đầu tư dài hạn
Với nhà đầu tư, dòng tiền là yếu tố quyết định hiệu quả sử dụng vốn. Một sản phẩm như Elyse Island có thể hấp dẫn nhờ vị trí đảo, cảnh quan ven sông, sản phẩm thấp tầng giới hạn và hệ tiện ích nghỉ dưỡng. Nhưng nếu phải bỏ ra toàn bộ vốn ngay từ đầu, nhà đầu tư có thể mất cơ hội ở các kênh khác.
Chính sách ân hạn nợ gốc và thời gian vay dài giúp nhà đầu tư dùng vốn hiệu quả hơn. Thay vì chôn toàn bộ tiền mặt vào một tài sản, họ có thể sử dụng một phần vốn tự có, phần còn lại dùng vốn vay có kiểm soát. Trong thời gian ân hạn, chi phí dòng tiền ban đầu nhẹ hơn, giúp nhà đầu tư có thêm thời gian quan sát tiến độ, thị trường, hạ tầng và mức độ hình thành cộng đồng cư dân.
Tuy nhiên, chiến lược này chỉ phù hợp với nhà đầu tư trung – dài hạn. Nếu kỳ vọng lướt sóng nhanh, đòn bẩy tài chính có thể trở thành rủi ro khi thanh khoản thị trường không như dự kiến. Với Elyse Island, cách tiếp cận hợp lý hơn là xem đây là tài sản tích sản, không phải công cụ đầu cơ ngắn hạn.
Chủ doanh nghiệp và bài toán giữ tiền cho hoạt động kinh doanh
Một trong những nhóm khách hàng phù hợp với chính sách tài chính linh hoạt là chủ doanh nghiệp. Với họ, tiền mặt không chỉ để mua tài sản, mà còn là vốn vận hành. Một khoản tiền nếu để trong doanh nghiệp có thể tạo ra lợi nhuận, duy trì hàng tồn kho, mở rộng kinh doanh hoặc xử lý các tình huống bất ngờ.
Vì vậy, dù đủ khả năng mua biệt thự bằng tiền mặt, nhiều chủ doanh nghiệp vẫn ưu tiên dùng đòn bẩy ở mức hợp lý. Chính sách ân hạn nợ gốc giúp họ không phải chịu áp lực trả gốc ngay, còn thời gian vay dài giúp khoản trả định kỳ được phân bổ mềm hơn. Điều này giúp họ vừa sở hữu tài sản cao cấp, vừa không làm đứt gãy dòng tiền kinh doanh.
Tất nhiên, điều quan trọng là tỷ lệ vay phải an toàn. Chủ doanh nghiệp cần tính đến kịch bản doanh thu giảm, chi phí tăng, lãi suất thay đổi hoặc dòng tiền bị chậm. Đòn bẩy tài chính chỉ tạo lợi thế khi được kiểm soát trong biên an toàn.
Nên vay bao nhiêu để không bị căng dòng tiền?
Không có một tỷ lệ vay chung cho mọi khách hàng. Có người vay 50% vẫn an toàn vì dòng tiền mạnh, có người vay 30% vẫn áp lực vì thu nhập không ổn định. Vì vậy, câu hỏi đúng không phải là “ngân hàng cho vay tối đa bao nhiêu”, mà là “mình nên vay bao nhiêu để vẫn ngủ ngon”.
Người mua Elyse Island nên tính ba kịch bản. Kịch bản thứ nhất là dòng tiền thuận lợi, thu nhập và kinh doanh ổn định. Kịch bản thứ hai là dòng tiền trung bình, doanh thu có biến động nhẹ. Kịch bản thứ ba là dòng tiền thận trọng, thu nhập giảm hoặc lãi suất sau ưu đãi tăng. Nếu cả ba kịch bản đều vẫn kiểm soát được nghĩa vụ trả nợ, tỷ lệ vay đó mới thật sự an toàn.
Một nguyên tắc quan trọng là không nên chỉ nhìn giai đoạn ân hạn. Thời gian ân hạn giúp nhẹ áp lực ban đầu, nhưng khoản gốc vẫn còn đó. Sau khi hết ân hạn, người mua phải bước vào giai đoạn trả nợ đầy đủ hơn. Vì vậy, kế hoạch tài chính phải tính từ đầu đến cuối, không chỉ tính năm đầu.
Cần yêu cầu bảng dòng tiền chi tiết theo từng mã căn
Với một dự án có nhiều dòng sản phẩm như Elyse Island, mỗi mã căn có giá khác nhau, tiến độ khác nhau và chính sách có thể khác nhau theo từng đợt bán hàng. Người mua không nên chỉ nghe tư vấn bằng lời, mà nên yêu cầu bảng dòng tiền chi tiết.
Bảng dòng tiền cần thể hiện rõ giá bán, số tiền đặt cọc, số tiền ký hợp đồng, các đợt thanh toán tiếp theo, khoản vay dự kiến, thời điểm ngân hàng giải ngân, thời gian ân hạn nợ gốc, thời gian hỗ trợ lãi suất nếu có, lãi suất sau ưu đãi, số tiền phải trả hàng tháng sau ân hạn và phí tất toán trước hạn.
Đây là tài liệu rất quan trọng để so sánh giữa các phương án. Một căn giá thấp hơn nhưng chính sách kém linh hoạt chưa chắc tốt hơn một căn giá cao hơn nhưng dòng tiền dễ thở hơn. Ngược lại, một căn có ưu đãi hấp dẫn cũng chưa chắc phù hợp nếu tổng nghĩa vụ sau ưu đãi vượt khả năng trả nợ.
So sánh thanh toán nhanh và vay dài hạn
Trong các dự án cao cấp, khách hàng thường đứng trước hai lựa chọn: thanh toán nhanh để nhận chiết khấu hoặc vay dài hạn để giữ dòng tiền. Mỗi phương án có ưu và nhược điểm riêng.
Thanh toán nhanh phù hợp với người có sẵn tiền mặt lớn, không muốn vay ngân hàng và muốn tối ưu giá vốn đầu vào. Ưu điểm là có thể nhận chiết khấu tốt, giảm tổng giá mua và không chịu áp lực lãi vay. Nhược điểm là dòng tiền bị khóa nhiều vào một tài sản.
Vay dài hạn phù hợp với người muốn giữ tiền cho kinh doanh, đầu tư hoặc dự phòng. Ưu điểm là giảm áp lực vốn ban đầu, tận dụng được ân hạn nợ gốc và phân bổ dòng tiền trong thời gian dài. Nhược điểm là cần quản trị khoản vay chặt chẽ, đặc biệt sau khi hết thời gian ưu đãi.
Vì vậy, không có phương án nào tốt tuyệt đối. Với Elyse Island, lựa chọn nên dựa trên dòng tiền thực tế, mục tiêu sở hữu và khẩu vị rủi ro của từng người mua.
Tác động đến sức hấp dẫn của rổ hàng Elyse Island
Chính sách ân hạn nợ gốc và kéo dài thời gian vay có thể giúp rổ hàng Elyse Island trở nên dễ tiếp cận hơn. Với nhóm sản phẩm từ khoảng vài chục tỷ đồng, nếu khách hàng phải thanh toán nhanh và trả nợ ngay, tệp người mua sẽ bị thu hẹp. Khi có chính sách tài chính linh hoạt, tệp khách hàng có thể mở rộng sang những người có tài sản tốt nhưng muốn tối ưu dòng tiền.
Điều này đặc biệt quan trọng với các dòng sản phẩm như biệt thự song lập, Garden Villa, Park Villa hoặc Shophouse Villa. Đây là những sản phẩm có thể phù hợp với gia đình thành đạt, chủ doanh nghiệp và nhà đầu tư dài hạn nếu bài toán tài chính được thiết kế hợp lý.
Với nhóm dinh thự ven sông giá trị cao, chính sách vay dài hạn không hẳn là yếu tố quyết định, nhưng vẫn tạo thêm lựa chọn cho khách hàng. Ngay cả nhóm siêu giàu cũng quan tâm đến hiệu quả sử dụng vốn, bởi tiền mặt luôn có chi phí cơ hội.
Những rủi ro cần kiểm soát
Dù chính sách tài chính hấp dẫn, người mua vẫn cần kiểm soát rủi ro. Rủi ro đầu tiên là lãi suất sau thời gian ưu đãi. Khi khoản vay chuyển sang lãi suất thương mại, nghĩa vụ trả nợ có thể tăng. Người mua cần tính trước biên độ tăng lãi suất để tránh bị động.
Rủi ro thứ hai là dòng tiền cá nhân hoặc kinh doanh thay đổi. Với những khoản vay lớn, chỉ cần thu nhập chậm lại vài tháng cũng có thể tạo áp lực. Vì vậy, cần có quỹ dự phòng tối thiểu đủ trả nợ trong nhiều tháng.
Rủi ro thứ ba là tiến độ và pháp lý. Người mua cần kiểm tra kỹ điều kiện kinh doanh, hợp đồng, bảo lãnh ngân hàng, tình trạng thế chấp, tiến độ bàn giao và các nghĩa vụ phí sau bàn giao.
Rủi ro thứ tư là kỳ vọng thanh khoản. Không nên vay quá cao với giả định chắc chắn sẽ bán lại nhanh. Bất động sản cao cấp cần thời gian tìm đúng khách mua, nhất là các sản phẩm giá trị lớn.
Kết luận: Tối ưu dòng tiền là chìa khóa sở hữu Elyse Island bền vững
Chính sách ân hạn nợ gốc và kéo dài thời gian vay tại Elyse Island Đại Phước, nếu được áp dụng theo điều kiện từng ngân hàng và từng giai đoạn bán hàng, là một công cụ tài chính đáng chú ý cho người mua biệt thự đảo. Chính sách này giúp giảm áp lực trả nợ ban đầu, tạo thêm thời gian chuẩn bị dòng tiền và giúp khách hàng tiếp cận tài sản cao cấp theo cách linh hoạt hơn.
Tuy nhiên, tối ưu dòng tiền không có nghĩa là vay tối đa. Tối ưu đúng là vay trong khả năng kiểm soát, giữ được quỹ dự phòng, tính trước giai đoạn sau ân hạn và lựa chọn mã căn phù hợp với mục tiêu sở hữu. Với tài sản giá trị lớn như Elyse Island, quyết định tài chính cần được tính bằng kỷ luật, không chỉ bằng cảm xúc.
Trong dài hạn, một căn biệt thự đảo chỉ thật sự trở thành tài sản tốt khi người mua vừa chọn đúng sản phẩm, vừa thiết kế đúng dòng tiền. Khi chính sách vay dài hạn, ân hạn nợ gốc, tiến độ thanh toán, pháp lý và năng lực tài chính cá nhân được đặt lên cùng một bàn cân, Elyse Island Đại Phước có thể trở thành lựa chọn đáng cân nhắc cho nhóm khách hàng muốn tích sản cao cấp nhưng vẫn giữ được sự chủ động tài chính.